
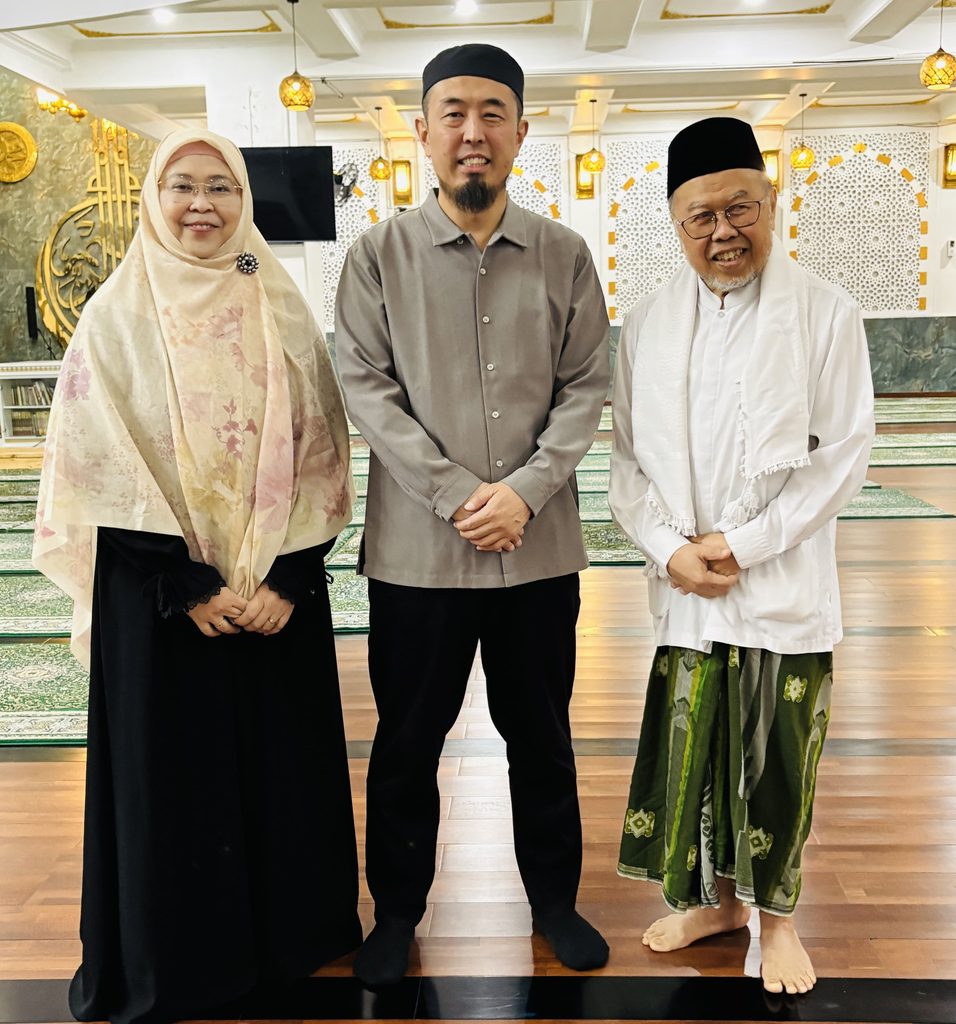
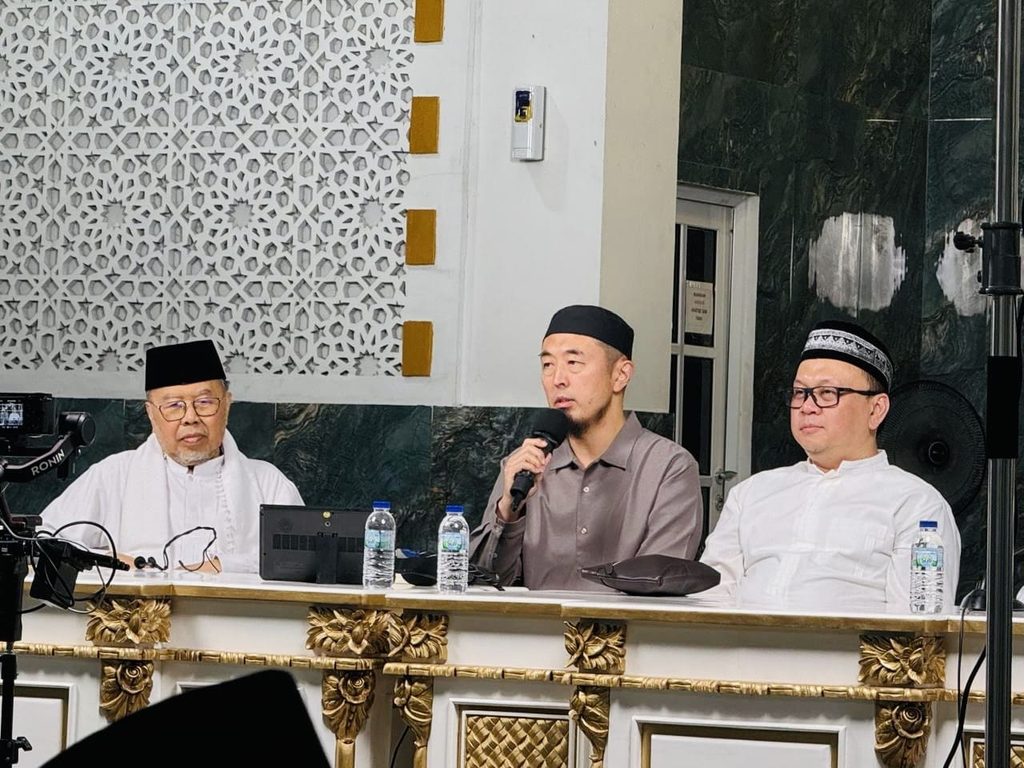
2026年9月20日、ディディン・ハフィドゥディン教授(Prof. Dr. KH. Didin Hafidhuddin)との出会いがありました。ディディン教授(1951-)はイスラーム教育を重視する家庭・環境で育ち、ボゴールやスカブミ周辺のプサントレンでも学んだとされています。その後、IAIN Syarif Hidayatullah Jakarta(現在のUIN Jakarta)でシャリーアを専攻しました。その後、ボゴール農業大学(IPB)の大学院で地域開発学(Penyuluhan Pembangunan)を学び、1987年に修士号を取得しています。また、サウジアラビアのマディーナ・イスラーム大学でアラビア語課程も修了しました。最終的に国立イスラーム大学ジャカルタ校(UIN Syarif Hidayatullah Jakarta)でイスラーム学の博士号を取得し、博士論文はザカートをテーマとしました。2006年にはボゴール農業大学でイスラーム学分野の教授職を得て、2007年に教授就任講演を行なっています。
ザカート研究・制度構築の第一人者
ディディン教授はインドネシアにおける国家的なザカート制度の発展に深く関わってきた人物です。インドネシアでは2001年に、国家レベルでザカートを管理するインドネシア国家ザカート管理庁(BAZNAS:Badan Amil Zakat Nasional)が設立されました。初代長官にはアフマド・スビアント(Achmad Subianto)氏が就任し、その後、2003年から2015年までディディン・ハフィドゥディン教授が長官を務めました。彼はBAZNASの長官としてザカートの徴収・配分体制の整備に携わるとともに、イスラーム法学と現代経済学の観点から、現代社会におけるザカート制度のあり方を研究・実践してきました。特に、給与所得に対する「職業ザカート」や、企業・事業活動に対する「企業ザカート」について重要な議論を展開しています。ディディン教授がBAZNASの長官を務めた時期には、中央と地方のザカート機関との連携、ザカート徴収ユニットの整備、ザカートの徴収・分配システムの強化など、国家的なザカート管理体制の発展が進められました。
ディディン教授のザカート思想を理解する上で重要な著書に『現代経済におけるザカート(Zakat dalam Perekonomian Modern)』(2002)と『財産を祝福されたもの、そして増えるものにする(Agar Harta Berkah dan Bertambah)』(2007)があります。前者が「現代社会でザカートをどう制度化・運用するか」という理論・制度面、後者が「財産をどう考え、ザカート・インファーク・サダカ・ワクフをどう実践するか」という思想・実践面を扱っています。現代社会において、どのようにザカートを徴収して、どのように分配するのかに関する新たな試みがなされました。
❶ザカートの徴収に関する再解釈
企業ザカート(Zakat Perusahaan)
ディディン教授は『現代経済におけるザカート』で、企業をSyakhṣiyyah Iʿtibāriyyah(観念上の人格)、またはSyakhṣiyyah Hukmiyyah(法的な人格)として捉えています。つまり、会社を一人の人間のように独立した経済主体として扱い、ザカートの対象になり得ると考えました。何が画期的なのか?古典的なザカートでは、基本的な主体は自然人としてのムスリムです。ところが現代経済では、個人→ 現金・金・商品・所得などを所有だけではなく、法人→ 現金・在庫・売掛金・金融資産などを大量に所有し、事業活動を行うという構造になっています。そこでディディン教授は、「現代経済において企業が独立した経済主体として存在するなら、ザカート制度においても企業を一つの主体として扱うことができるのではないか」と考えたわけです。BAZNASも現在、企業をSyakhsiyah I’tibariyah として一つの財産単位として扱う考え方を紹介しています。そして、株主が会社にザカートを支払わせることについて同意している場合には、会社が株主に代わってザカートを処理するという構造になります。現代のフィクフ研究でも、1984年クウェート会議の決議として、法律・定款・株主総会決議・株主の同意などを条件に企業によるザカート支払いを認める整理が確認されています。
ザカートの徴収対象について考える場合、まず「個人のザカート」と「企業・法人のザカート」を区別する必要があります。個人のザカートについては、クルアーンとハディースに直接的な根拠が存在します。一方、現代の株式会社や法人を対象とする「企業ザカート(zakat perusahaan)」については、クルアーンやハディースに「法人そのものにザカートを課しなさい」とする明文はありません。そのため、企業ザカートは、古典的なザカートの原則を現代の法人制度にどのように適用するかという、現代フィクフ上の重要な問題として位置づけられます。
個人のザカートについて、クルアーン第9章103節には、「彼らの財産から施しを取り、それによって彼らを清め、浄化しなさい」とあります。原文では、مِنْ أَمْوَالِهِمْ(min amwālihim)、すなわち「彼らの財産から」という表現が使われています。ここから、ザカートの基本的な対象が、人間が所有する財産であることが分かります。また、第2章267節には、「信仰する者たちよ。あなたがたが獲得した良いものから、またわれらがあなたがたのために大地から生じさせたものから、施しなさい」とあります。ここでいうمَا كَسَبْتُمْ(mā kasabtum)、「あなたがたが獲得したもの」という表現は、所得や収入など、人間が経済活動によって得た財産を考える際の重要な根拠となります。
さらに、ハディースには、ザカートのニサーブ(ザカートを支払う義務が生じる最低基準)について具体的な規定があります。例えば、銀について「5ウキーヤ未満にはザカートはない」とされます。5ウキーヤ(5 uqiyyah)とは約595 g の銀に相当します。農産物についても「5ワスク未満にはザカートはない」とされています。ワスクは当時の農産物の量を表す単位で、5ワスクは現代の重量にすると約653kgに相当します。このようなクルアーンとスンナの規定を基礎として、古典的なザカート制度は、おおむね「個人が財産を所有する → その財産がザカート対象となる → ニサーブ(最低基準)に達する → 所定のザカートを支払う」という構造を形成してきました。
これに対して、企業・法人の場合には事情が異なります。株式会社、有限責任会社、法人格、株主と法人の財産を法的に分離する制度は、預言者ムハンマドの時代には存在していません。そのため、「株式会社そのものにザカートを課す」という直接的なクルアーンやハディースの規定は存在しません。したがって、企業ザカートを「クルアーンに直接記載された制度」と説明することは適切ではありません。
ディディン教授は、ザカートの対象が「財産」であるという原則に着目します。クルアーン第9章103節のمِنْ أَمْوَالِهِمْという表現を広く捉え、現代企業が保有する現金、商品、販売目的の在庫、売掛金など、経済的価値を持つザカート対象財産についても、その原則を適用できると考えました。つまり、「会社という法人格だからザカートを支払う」というよりも、「企業が保有するザカート対象財産についてザカートを支払う」ということです。
特に重要なのが、zakat al-tijarah(商業財のザカート)という考え方です。企業が販売を目的として商品や在庫を保有し、さらに現金や売掛金などの流動資産を有している場合、それらを商業活動に伴うザカート対象財産として評価することができます。この考え方を現代の株式会社に適用すれば、企業の事業活動に伴って蓄積されたザカート対象財産について、企業単位でザカートを計算するという制度が構築できます。
もちろん、法人と株主個人との関係は注意が必要です。例えば、A氏が会社を100%所有しており、その会社が1億円のザカート対象となる事業用流動資産を保有しているとします。この場合、会社がその財産についてザカートを支払う制度を採用することができます。しかし、その後にA氏が「会社の株式は自分の個人財産である」として、同じ1億円の経済的価値について再びザカートを課されるなら、同一の経済的財産に対して二重にザカートを課す問題が生じます。
したがって、企業ザカートを制度化する場合には、「法人としてザカートを納めた財産について、株主個人に同一財産を重複して課さない」という考え方を検討する必要がありました。これはクルアーンやハディースに株式会社について直接規定されている事項ではなく、所有関係、財産評価、ザカートの公平性などを踏まえて現代のフィクフおよび制度設計の中で整理すべき問題でした。現在のBAZNASの説明でも、企業のザカートを計算した後、会社形態によって各株主の持分に応じてザカート額を配分し、共同株式会社では株主自身が支払う方式も示されています。つまり、実務上も「企業が一括して払う方式」と「株主が持分に応じて払う方式」の両方が考えられています。
このように整理すると、個人ザカートと企業ザカートは、同じザカートという原則から出発しながら、その法的構造には違いがあります。個人ザカートについては、クルアーンとスンナに直接的な根拠があり、「個人の所有財産 → ニサーブ → ザカート」という構造が明確です。一方、企業ザカートについては、「クルアーンとスンナに示された財産ザカートの原則 → 商業財への適用 → 現代の法人制度へのQiyās(類推)・ijtihād(法的努力) → 企業のザカート対象財産」という形で説明することができます。
個人だけでなく法人もザカートを支払う対象になるということは、市場にインパクトを与えます。例えば、2025年のインドネシア全国のザカート徴収額(個人と法人の合計)を約44.698兆ルピアとした場合、1円=約113ルピアという為替レートで単純換算すると、約3,955億円となります。そしてBank Syariah Indonesia(BSI:インドネシア・シャリア銀行)における企業ザカートだけで約2,500億ルピア規模(約22.1億円)に相当すると考えられます。
ただし、企業ザカートの「市場規模」については、実際に徴収されている金額と、企業が本来支払う可能性のある「潜在的ザカート額」を区別する必要があります。既存の研究などを基にした推計では、上場企業について年間約82~100兆ルピア、さらに上場企業以外も含めた全国企業全体では約100~200兆ルピア程度の潜在額が想定される場合があります。1円=約113ルピアで換算すると、約7,300~8,850億円、全国企業全体では約8,850億~1.77兆円に相当するのです。
| 個人 | 法人・企業 | |
| 直接的な明文 | あり | なし |
| クルアーン | 9:103、2:267等 | 企業財産への適用は類推 |
| ハディース | ニサーブ・率等の具体例あり | 法人について直接の記述なし |
| 所有主体 | 個人 | 法人格・会社財産 |
| 基本対象 | 個人のザカート対象財産 | 企業のザカート対象財産 |
| 法的根拠 | Qur’an・Sunnah | Qiyās・fiqh・現代的ijtihad |
| 二重計算 | 通常問題にならない | 株主個人との重複が問題 |
インドネシアでは現在、BAZNASが企業をザカートの主体として明確に扱っています。2026年2月のBAZNASの説明でも、企業を個人と同等の法的主体としてザカートの対象にする考え方が示され、さらに株主も保有株式についてザカートを納める義務があるという整理が示されています。つまり、個人ザカート+法人ザカートという二層構造が制度・実務として形成されつつあります。そしてBAZNASが2026年時点で「約460社がBAZNASを通じて企業ザカートを納付している」と説明していることを考えると、これは単なる理論ではなく、実際の企業金融・CSR・税務・イスラーム金融の一部になり始めていると見ることができます。
現在インドネシアでは、企業ザカート(zakat perusahaan)は、イスラーム法上「義務(wajib)」と位置づけられ、国家のザカート制度においても企業をムザッキー(ザカート納付主体)として認めています。ただし、「企業ザカートが存在する」ことと「インドネシアの全企業に国家が強制的にザカートを徴収している」ことは別です。現状は後者ではありません。インドネシアのザカート管理法 UU No. 23 Tahun 2011 tentang Pengelolaan Zakat では、企業をザカートの対象となる納付主体として扱っています。法律自体は現在も有効です。さらに、BAZNASは2026年にも企業ザカートについて、企業の流動資産から短期債務などを控除した額を基礎として計算する考え方を示しています。具体的には、一般的な企業ザカートについて、(流動資産 − 流動負債)× 2.5%という計算方式が示されています。また、ニサーブは純金85グラム相当、ハウルは原則1年とされています。
| 項目 | インドネシアでの位置づけ |
| 個人のザカート | イスラーム法上の義務 |
| 企業ザカート | イスラーム法上、一定条件を満たせば義務とする見解が制度化 |
| 企業をmuzakkiとすること | 国家のザカート法で認められている |
| 全企業から政府が強制徴収 | そうではない |
| BAZNASへの納付 | 推奨され、正式な納付証明も発行可能 |
| 税制上の扱い | 認可されたザカート機関への納付は一定条件で課税所得控除の対象 |
職業ザカート(Zakat Penghasilan)
現代社会では、多くの人が農業や商業ではなく、会社員、公務員、専門職、経営者、フリーランスなどとして働き、給与や報酬によって生活しています。このような社会において重要になるのが、「現代の職業所得に対して、どのようにザカートを課すのか」という問題です。クルアーンやハディースには、現代の「月給」に対して直接「給与の2.5%を毎月支払う」と定めた規定はありません。そのため、イスラーム法学者は、古典的に確立されてきたザカートの規定を現代の所得にどのように適用できるかを検討してきました。
インドネシアを代表するザカート研究者の一人であるディディン・ハフィドゥディン教授は、この問題について重要な考え方を示しています。教授の職業ザカート論を理解するためのポイントは、給与所得を一つの既存のザカート対象だけに当てはめるのではなく、農産物のザカートと金・銀・貨幣のザカートの特徴を組み合わせて考えることにあります。
まず、給与所得と農産物には共通点があります。農家は農作物を収穫すると、その収穫物が一定の量、すなわちニサーブに達しているかを確認し、条件を満たせばザカートを支払います。農産物のザカートでは、基本的に収穫の時点が重要になります。つまり、「一年間所有した後に支払う」というよりも、「収穫して得た時点」を基準とする性格があります。
これに対して、会社員の場合には、毎月給与を受け取ります。そこでディディン教授は、給与所得についても、農産物の収穫に類似して、「所得を受け取った時点」でザカートを考えることができるとします。この考え方によって、給与を毎月受け取る現代人に対して、毎月ザカートを支払う仕組みを構築することが可能になります。
次に重要になるのがニサーブです。農産物には、5ワスクというニサーブがあります。これを現代の重量に換算すると、ディディン教授の議論では約653kgが基準として用いられます。そこで職業所得についても、653kgの農産物に相当する金額をニサーブとして考えることになります。
例えば、仮に653kgの米の価格が約88,200円であったとします。この場合、職業所得が月額約88,200円以上であれば、ニサーブに達したと考えることができます。月額約105,900円の給与を受け取る人であれば、その所得はニサーブを超えるため、ザカートの対象となります。
しかし、ここで農産物のザカート率をそのまま適用するわけではありません。農産物のザカート率には、灌漑方法などによって5%や10%という規定があります。一方、給与は最終的には貨幣として受け取られ、貨幣は金・銀などの財産と共通する性質を持っています。そのため、職業所得については、貨幣のザカート率として広く知られている**2.5%**を適用します。
このように考えると、ディディン教授の職業ザカート論は非常に分かりやすく整理できます。
ニサーブと支払時期は農産物のザカートを参考にする。
ザカート率は金・銀・貨幣のザカートを参考にする。
つまり、給与所得は「農産物のように受け取った時点でザカートを考える」という性質を持ちながら、「ザカート率については貨幣と同じ2.5%を適用する」という考え方です。これは、複数のザカート対象との類似性を利用するqiyas syabah(類似性による類推)として理解することができます。
この方法を具体的な数字にすると、さらに分かりやすくなります。例えば、インドネシアにおける653kgの米の価格を約88,200円とします。月給が約70,600円であれば、ニサーブである約88,200円に達していません。一方、月給が約105,900円であればニサーブを超えます。その場合、約105,900円の2.5%、すなわち約2,650円をザカートとして支払うことになります。
この仕組みの特徴は、給与を毎月受け取る人にとって非常に分かりやすいことです。例えば会社が従業員の給与から毎月2.5%を天引きし、それをザカート機関に納める仕組みを作れば、ザカートを年に一度まとめて計算する必要がなくなります。従業員にとっても、毎月少しずつ支払うことで、ザカートを継続的な生活習慣として実践することができます。
ただし、ここで一つ重要な問題があります。それは「生活費を給与から差し引くのか」という問題です。例えば、月給が約105,900円であっても、家賃、食費、教育費、医療費、交通費などに約88,200円が必要であれば、実際に自由に使える金額は約17,700円しかありません。この場合、「給与総額」を基準にするのか、それとも「基本的生活費を差し引いた純所得」を基準にするのかによって、ザカートの額は大きく変わります。
この点は、ディディン教授の職業ザカート論と、基本的生活費を考慮する純所得方式を区別する上で重要です。ディディン教授のqiyas syabahによる議論では、農産物のニサーブを職業所得に類推し、所得を受け取った時点で2.5%を支払うという構造が中心になります。一方、純所得方式では、まず本人と扶養家族の基本的生活を確保し、その後に残った所得をザカートの対象として考えます。
したがって、ディディン教授の考え方をそのまま制度化する場合には、「給与総額を基準にするのか」「生活費控除後の純所得を基準にするのか」を別途明確にする必要があります。ここは、職業ザカートを現代社会に適用する際の重要な法学的・制度的論点です。
また、653kgという数字についても注意が必要です。これはクルアーンに「給与のニサーブは653kgである」と直接書かれている数字ではありません。農産物の5ワスクという古典的なニサーブを現代の重量に換算し、それを職業所得に類推して用いる現代的なフィクフ上の考え方です。そのため、653kgの対象を「米」とするのか「籾・穀物」とするのか、さらにその価格をどの時点の市場価格で評価するのかによって、実際のニサーブ金額は変わります。
この点を踏まえると、ディディン教授の職業ザカート論の本質は、単純に「給与の2.5%を払う」ということではありません。その背景には、現代の所得を古典的なザカートの枠組みの中にどのように位置づけるかという法学的な試みがあります。農業中心の社会では、農作物の収穫が人々の主要な所得です。商業社会では、商品や金銀、貨幣が重要な財産です。現代社会では、給与所得が人々の主要な収入源となっています。したがって、ザカート制度が現代社会でも機能するためには、現代の経済活動を古典的なザカートの原則とどのように結びつけるかを考える必要があります。
❷ザカートの分配に関する再解釈
社会経済制度としてのザカート
ディディン教授の『Agar Harta Berkah dan Bertambah』は、2007年にGema Insaniから出版された著作です。正式なタイトルは「財産を祝福されたもの、そして増えるものにする:ザカート、インファーク、サダカ、ワクフを文化として根付かせる運動」です。本書は、専門的なザカート論を展開した『Zakat dalam Perekonomian Modern』よりも一般読者を意識した内容であり、ディディン教授が財産をどのように捉えているのかを理解するうえで重要な著作です。重要なのが、「Berkah(バラカ)」という言葉です。タイトルにある「財産が祝福されたもの、そして増えるもの」という表現は、単純に「お金持ちになる」という意味ではありません。イスラームにおける財産の価値は、その金額だけによって決まるものではなく、その財産がどのような方法で得られ、どのように使われ、そして社会にどのような影響を与えるのかによっても考えられます。ハラールな方法で得られ、適切に管理され、本人だけでなく家族や社会のためにも役立てられる財産こそ、祝福のある財産だと理解できます。
この財産観に立つと、ザカートの意味も大きく変わってきます。ザカートは、単に「お金持ちから貧しい人へお金を渡す制度」ではありません。もちろん、困窮者の生活を支えることはザカートの重要な役割です。しかしDidin教授の考え方では、それだけで終わるのではなく、財産を社会の中で循環させ、人々の生活を改善し、経済的な自立を促すことまで視野に入れています。
ここで重要になるのが、ザカートを管理するアーミル(Amil)の役割です。ムザッキー(Muzakki)が支払ったザカートを適切に集め、必要な人に届けるだけではなく、その資金をどのように活用すれば受益者の生活を長期的に改善できるのかを考える必要があります。食料や生活費を提供することは緊急時には不可欠ですが、それに加えて教育、職業訓練、医療、事業支援などを組み合わせることで、ムスタヒック(Mustahik:ザカート受益者)が自ら収入を得られる可能性を高めることができます。
この発想は、「Charity(慈善)」から「Empowerment(自立支援)」へという考え方につながります。困窮している人を助けることはもちろん大切ですが、さらに重要なのは、その人が将来的に自分自身の力で生活できるようになることです。さらにその人が経済的に自立し、将来は他者を支援する側になるならば、ザカートは単なる一時的な所得移転ではなく、社会の中に新しい経済活動を生み出す力になります。
この点で、本書に示される「ザカートによってビジネスを強化する」という考え方は非常に興味深いものです。ザカートによって事業を始めたり、既存の小規模事業を強化したりすることができれば、受給者は単なる支援の対象ではなく、経済活動の主体となります。事業によって所得が生まれ、生活が安定し、やがて経済的に自立すれば、社会には新たな富が生み出されます。そして長期的には、かつてザカートを受け取っていた人が、今度はザカートを支払う側になる可能性さえあります。
このように考えると、ディディン教授がいう「財産が増える」という意味も明確になります。それは必ずしも個人の銀行口座の残高が増えることだけを意味しません。一つの財産が、生活を支え、教育を生み、雇用を生み、事業を生み、その結果としてさらに新しい所得と社会的価値を生み出していくことも、「増える」ことの一つの意味として理解できます。
また、ザカートだけでなく、インファーク、サダカ、ワクフを一体的に扱っていることも重要です。ザカートは義務的な富の分配ですが、インファークやサダカはより広い自発的な社会貢献を含みます。そしてワクフは、財産を継続的に社会的利益を生み出すために活用する仕組みです。これらを個別の宗教行為として見るのではなく、一つの文化として社会に根付かせることによって、イスラームの財産倫理を社会全体に浸透させようとしているのです。
したがって、ディディン教授のザカート思想を理解する際には、ザカートを「貧しい人にお金を配る制度」とだけ考えてはいけません。そこには、財産を正しく得ること、適切に使うこと、社会に還元すること、困窮者を支援すること、そして最終的に人々が自立して経済活動に参加できるようにすることまで含まれています。
ディディン教授にとって財産とは、個人だけに閉じた所有物ではなく、創造主アッラーから与えられた責任を伴うものです。そしてザカートとは、その財産を浄化すると同時に、社会の中へ循環させる重要な仕組みです。その意味でザカートは、信仰と経済、個人と社会、慈善と自立を結びつける制度であり、イスラームにおける社会経済システムの重要な柱の一つとして位置づけることができます。
ニュース記事:Dai Jepang Kyoichiro Sugimoto Hadir di Masjid Ibn Khaldun Bogor, Beri Pengalaman Dakwah Inspiratif
スキマ時間で学ぶ大人のイスラーム講座:
申請フォームはこちら☞ https://forms.gle/jA4sKzTaJbhz4K637
クルアーンやさしい和訳を無料配布します:https://forms.gle/6uS28x5KWSQoWGmy9
Amazonでも購入可能です:www.amazon.co.jp/dp/4336063389
